



Die Rendite der zehnjährigen Bundesanleihe ist am Hoch von 2011 abgeprallt und hat seitdem rund 0,27 Prozentpunkte abgegeben. Am 28. September stieg sie auf 3,69 %, nur 0,01 Prozentpunkte unter dem Hoch vom April 2011. Am 29. Oktober 2026 stand sie bei 3,42 %, das Oktobertief lag am 23. Oktober bei 3,39 %. Der Ausbruch über die 3-Prozent-Marke vom Juli bleibt intakt, solange der August-Schluss bei 3,37 % hält. Die EZB und die US-Notenbank haben ihre Leitzinsen am 28. und 29. Oktober unverändert gelassen, Brent-Öl kostete am Spotmarkt zuletzt 123,10 US-Dollar je Barrel.
Diese Prognose betrifft die Rendite der zehnjährigen Bundesanleihe. Sie ist keine Prognose für den EZB-Leitzins, nicht für die Umlaufrendite und nicht für den Kurs des Bund-Future, der sich gegenläufig zur Rendite bewegt. Hier findest Du die aktuelle Zinsprognose mit Chartanalyse, den wichtigsten Einflussfaktoren und je einem Szenario für steigende und für fallende Renditen. Dieser Artikel entspricht unseren redaktionellen Richtlinien.
Zinsprognose aktuell in 30 Sekunden
- Die Rendite der 10-jährigen Bundesanleihe notiert bei 3,42 % (Stand: 29. Oktober 2026, Zehnjahreswert der Bundesbank-Zinsstrukturkurve). Ihr Hoch lag am 28. September bei 3,69 %, dem höchsten Stand seit April 2011.
- Am 28. und 29. Oktober ließen Fed und EZB ihre Leitzinsen unverändert: Einlagenzins 2,50 % im Euroraum, 3,75 bis 4,00 % in den USA. Die nächsten Entscheide folgen am 9. Dezember (Fed) und 17. Dezember (EZB).
- Die Inflation im Euroraum lag im September laut Eurostat bei 3,8 % (Kernrate 2,5 %, Energie 18,9 %). Brent-Öl kostete am Spotmarkt am 27. Oktober 123,10 US-Dollar je Barrel.
- Drei Monatsschlüsse über 3,0 % bestätigen den Ausbruch. Wichtigste Unterstützung ist jetzt der August-Schluss bei 3,37 %, nach oben bleibt das Hoch vom April 2011 bei 3,70 % die Hürde, dahinter liegt die Zone um 4,0 %.
Aktuelle Rendite der 10-jährigen Bundesanleihe
Die 10-jährige Bundesanleihe ist eine von der Bundesrepublik Deutschland begebene Schuldverschreibung mit einer Laufzeit von zehn Jahren und gilt als Referenzgröße für das langfristige Zinsniveau im Euroraum.
Die Rendite zehnjähriger Bundesanleihen zeigt Dir, was der Markt bei Inflation, Wachstum und geldpolitischer Entwicklung erwartet. Steigt die Rendite, verteuern sich Kredite tendenziell. Sinkt sie, werden Finanzierungen günstiger. Für Trader ist die 10-Jahres-Rendite ein wichtiger Frühindikator für Aktien- und Devisenmärkte, allerdings kein mechanisches Signal, denn dort wirken auch Wachstums- und Risikoerwartungen. Was eine Anleihe überhaupt ist und wie Kupon, Kurs und Rendite zusammenhängen, erklärt unser Grundlagenartikel zu Anleihen und Staatsanleihen.
Die Zahlen und Charts in diesem Artikel beruhen auf dem Zehnjahreswert der Zinsstrukturkurve, den die Bundesbank nach der Svensson-Methode schätzt. Die Rendite einer konkret handelbaren Bundesanleihe und die Anzeige bei TradingView können davon leicht abweichen. Am 29. Oktober 2026 lag dieser Wert bei 3,42 %. Ihr Hoch erreichte sie am 28. September mit 3,69 %, dem höchsten Stand seit April 2011. Danach gab sie nach, am 23. Oktober lag sie mit 3,39 % so tief wie zuletzt Anfang September. Im Juli hatte sie den Widerstandsbereich bei 3,0 % aus der Konsolidierung seit dem Zinsanstieg 2022/2023 überwunden, der August schloss mit 3,37 % und der September mit 3,64 % noch höher. Zum Vergleich: Im März 2020 lag die Rendite bei −0,85 %. Der Anstieg um 4,27 Prozentpunkte in sechs Jahren ist historisch bemerkenswert. Die tagesaktuellen Werte veröffentlicht die Deutsche Bundesbank als Zeitreihe, den Verlauf im Handel zeigt der Chart der Bundrendite bei TradingView. Charttechnisch bleibt die Bundesanleihen Prognose aufwärtsgerichtet, solange der Ausbruch über 3,0 % hält. Ein Automatismus ist das nicht, die Szenarien weiter unten nennen auch die Gegenbewegung mit Marke.
Umlaufrendite aktuell und im Vergleich zur Bundesanleihe
Die Umlaufrendite ist die durchschnittliche Rendite bereits umlaufender inländischer Anleihen mit einer ursprünglichen Laufzeit von über vier Jahren, die die Deutsche Bundesbank börsentäglich berechnet.
Welche Zahl gemeint ist, hängt an der Reihe. Am 28. Oktober 2026 lag die Umlaufrendite aller inländischen Anleihen bei 3,58 %, die Reihe der börsennotierten Bundeswertpapiere stand am 29. Oktober bei 3,35 %. Beide Reihen veröffentlicht die Deutsche Bundesbank börsentäglich in ihrer Zeitreihen-Datenbank. Wie die Bundesbank rechnet, welche Reihe Finanzportale zeigen und wie sich die Umlaufrendite seit 1976 entwickelt hat, steht im Ratgeber zur Umlaufrendite.
Die Umlaufrendite läuft eng mit der Bundesanleihe. An den 211 gemeinsamen Handelstagen vom 2. Januar bis 28. Oktober 2026 lag die Umlaufrendite aller inländischen Anleihen im Schnitt 0,05 Prozentpunkte über der Rendite der 10-jährigen Bundesanleihe, der Abstand bewegte sich zwischen minus 0,05 und plus 0,16 Punkten. Zuletzt lag er mit 0,15 am oberen Rand. Am 28. September erreichte sie 3,79 % und damit den höchsten Stand seit November 2008, zu Jahresbeginn waren es 2,95 %. Für die Umlaufrendite Prognose heißt das aus meiner Sicht: Solange dieser Gleichlauf hält, dürfte sie sich in einem ähnlichen Korridor bewegen wie die zehnjährige Bundrendite.
Chartanalyse: Zinsprognose im Jahres- und Monatschart
Langfristige Einordnung im Jahreschart
Der abgebildete Jahreschart zeigt die Zinsentwicklung bei den deutschen Staatsanleihen mit 10 Jahren Laufzeit seit 1998, jede Kerze steht für ein Jahr. Ich identifiziere darin einen fundamentalen Trendwechsel: Der jahrzehntelange Trend fallender Renditen am Anleihemarkt endete 2022 mit dem starken Zinsanstieg. Seitdem bewegt sich die Rendite in einer neuen Phase steigender Zinsen.

Aus Sicht der langfristigen Chartanalyse markiert das Tief bei −0,85 % (März 2020) den historischen Boden. Der anschließende Anstieg auf den Widerstandsbereich bei 3,0 % erfolgte in einer impulsiven Bewegung, wie sie für einen Trendwechsel typisch ist. Das Chartbild spricht längerfristig für weiter steigende Zinsen, wie weit, zeigen die Horizonte weiter unten. Den aktuellen Verlauf kannst Du im Live-Chart bei TradingView mitverfolgen.
Monatschart: Ausbruch über 3 % bestätigt
Im Monatschart darunter zeigt sich der entscheidende Widerstand bei 3,0 % besonders deutlich. Nach dem Erreichen dieses Niveaus im Jahr 2023 lief die Rendite in einer Schiebephase über 2,0 % seitwärts. Eine klassische Konsolidierung nach dem vorangegangenen Aufwärtsimpuls.

Die 20-Monats-Durchschnittslinie diente dabei als dynamische Unterstützung. Im Juli folgte der bestätigte Ausbruch: Der Monat schloss mit 3,21 % erstmals über der 3-Prozent-Marke, der August legte mit 3,37 % nach, der September mit 3,64 %. Am 28. September testete die Rendite mit 3,69 % das Hoch vom April 2011 bei 3,70 % und drehte ab. Im Oktober gab sie bis zum 29. auf 3,42 % nach. Schließt der Monat so, wäre die Serie steigender Monatsschlüsse unterbrochen, der Ausbruch über 3,0 % aber nicht. Die alte Widerstandszone zwischen 3,0 % und 3,2 % dient jetzt als Unterstützung, darüber liegt der August-Schluss bei 3,37 %.
Bundesanleihen Prognose 2026: kurzfristig, mittelfristig, langfristig
Kurzfristige Zinsprognose (nächste Wochen)
Die EZB hat ihre Leitzinsen am 29. Oktober 2026 unverändert gelassen, der Einlagenzins bleibt bei 2,50 %. Steigende Energiepreise sieht sie als Aufwärtsrisiko für die Inflation und als Abwärtsrisiko für das Wachstum, zugleich haben sich die Finanzierungsbedingungen seit September verschärft. Auf einen Zinspfad legt sie sich nicht fest und entscheidet weiter von Sitzung zu Sitzung, der nächste EZB-Zinsentscheid folgt am 17. Dezember 2026. Die US-Notenbank beließ ihren Leitzins am 28. Oktober bei 3,75 bis 4,00 %, zwei Mitglieder stimmten für eine weitere Erhöhung. Ihr nächster Entscheid fällt am 9. Dezember. Wo die anderen großen Notenbanken stehen, steht beim Zinsentscheid in Japan, beim Leitzins der Schweiz, beim Bank of England Zinsentscheid, beim Bank of Canada Zinsentscheid und beim Leitzins der Reserve Bank of Australia.
Für die Rendite der 10-jährigen Bundesanleihe heißt das: Kurzfristig dürfte sie sich zwischen 3,37 % und 3,70 % bewegen. Nach unten ist der August-Schluss bei 3,37 % die erste wichtige Unterstützung, am 23. Oktober kam die Rendite mit 3,39 % bis auf 0,02 Prozentpunkte heran. Darunter beginnt die alte Ausbruchszone zwischen 3,2 % und 3,0 %. Nach oben liegt die erste Hürde beim Zwischenhoch vom 8. Oktober bei 3,57 %, darüber bremst das Hoch vom April 2011 bei 3,70 %. Die Bundesbank-Werte sind Tageswerte, keine Hochs und Tiefs im Handelsverlauf. Die Ölpreisentwicklung bleibt ein wichtiger Faktor: Am Spotmarkt kostete Brent am 27. Oktober 123,10 US-Dollar je Barrel. Hält dieser Inflationsdruck an, spricht das gegen einen schnellen Rückgang der Rendite. Wenn Du den Bund-Future tradest, gehören der 9. Dezember (Fed) und der 17. Dezember (EZB) in Deinen Kalender. Die Rendite selbst kannst Du im Live-Chart der Bundrendite bei TradingView verfolgen.
Mittelfristige Zinsprognose (bis Jahresende 2026)
Mit den Entscheiden vom 11. Juni und 10. September 2026 hat die EZB den Einlagensatz von 2,00 auf 2,50 Prozent angehoben, dazwischen lag eine Pause im Juli. Die Projektionen der EZB vom September sehen die Inflation 2026 bei 3,0 %, 2027 bei 2,5 % und 2028 bei 2,1 %. Am 29. Oktober wies die EZB darauf hin, dass die Energiepreise inzwischen über dem Pfad dieser Projektionen liegen.
Im September lag die Jahresrate der Energiepreise laut Eurostat bei 18,9 %, Energie leistete damit den größten Einzelbeitrag zur Inflation. Die Kernrate ohne Energie, Lebensmittel, Alkohol und Tabak stieg dagegen nur leicht auf 2,5 %. Der jüngste Anstieg kommt also vor allem über den Ölpreis, Dienstleistungen tragen aber ebenfalls deutlich zur Teuerung bei. Die EZB sieht die zugrunde liegende Inflation bislang weitgehend stabil und keine deutliche Reaktion der Löhne. Ob im Dezember ein weiterer Schritt folgt, hängt deshalb vor allem an Ölpreis und Zweitrundeneffekten.
Die 10-jährige Bundrendite lief im September über den bisherigen Korridor von 3,00 bis 3,50 % hinaus und ist im Oktober mit 3,42 % in ihn zurückgekehrt. Bis zum Jahresende halte ich einen Korridor von 3,30 bis 4,00 Prozent für plausibel. Die technische Analyse stützt die Oberseite, solange der August-Schluss bei 3,37 % hält. Mit 3,42 % liegt die Rendite allerdings nur 0,05 Prozentpunkte über dieser Entscheidungsmarke, die Aufwärtspräferenz ist derzeit fragil. Unter 3,37 % würde ich sie zurücknehmen, ein Rücklauf auf 3,00 bis 3,20 % läge dann unter meinem Basiskorridor. Die Fed-Projektionen vom 16. September sehen den US-Leitzins zum Jahresende im Median bei 4,1 %, also einen weiteren Schritt. Für Dein Risikomanagement solltest Du beide Richtungen einplanen: Ein Rücklauf an die alte Ausbruchszone um 3,2 % wäre charttechnisch ein normaler Test.
Langfristige Zinsprognose (2027 und darüber hinaus)
Langfristig zeigt die Chartanalyse einen intakten Aufwärtstrend bei den Renditen. Die Konsolidierung 2023 bis 2025 war eine Korrektur im übergeordneten Aufwärtstrend, kein Trendende. Konkrete Zielwerte für 2027 nenne ich erst, wenn ein konsistenter Pfad aus EZB-Projektionen und Marktpreisen vorliegt. Das Bild ist bedingt bullisch für die Rendite, nicht gesetzt.
Auch die Fundamentaldaten sprechen für anhaltend höhere Renditen: Das Sondervermögen für Infrastruktur und Klimaneutralität, das wir in unserer DAX Prognose einordnen, erhöht das Angebot an Staatsanleihen. Die demografische Entwicklung belastet die Sozialsysteme. Die Energiewende erfordert hohe Investitionen. All das spricht dafür, dass strukturell höhere Zinsen wahrscheinlicher sind als in der Dekade vor 2022.
Zinsprognose: Szenarien für steigende und fallende Renditen
Beide Szenarien beziehen sich auf die Rendite der zehnjährigen Bundesanleihe. Weil Kurs und Rendite im Bund-Future gegenläufig laufen, entspricht steigenden Renditen ein fallender Bund-Future-Kurs und umgekehrt. Entscheidend sind der Ölpreis und die nächsten Schritte von EZB und Fed.
Szenario steigende Renditen: Ziel 3,70 bis 4,00 %
Die Lieferrisiken rund um die Straße von Hormus halten an, Brent bleibt am Spotmarkt über 120 US-Dollar je Barrel und die Energiepreise halten die Inflation hoch. Die EZB nimmt im Dezember den Kurs der Zinserhöhungen wieder auf, die Fed setzt den in ihren Projektionen angelegten weiteren Schritt um. Die Rendite überwindet das Hoch vom April 2011 bei 3,70 % und arbeitet sich Richtung 4,0 % vor. Das entspricht fallenden Kursen im Bund-Future. Der erste Anlauf an die 3,70 % ist Ende September knapp gescheitert. Solange die Rendite über dem August-Schluss bei 3,37 % bleibt, ist das aus meiner Sicht das besser belegte Szenario. Mit 3,42 % liegt sie aber nur 0,05 Prozentpunkte darüber, ein Automatismus ist das nicht.
Szenario fallende Renditen: Ziel 3,00 bis 3,20 %
Eine nachhaltige Deeskalation senkt die Lieferrisiken an der Straße von Hormus, der Ölpreis fällt deutlich unter 90 US-Dollar. Die Energiepreise ziehen die Inflation nach unten, die Kernrate liegt ohnehin nur bei 2,5 %. Die EZB belässt es bei 2,50 %. Fällt die Rendite unter den August-Schluss bei 3,37 %, rückt die alte Widerstandszone zwischen 3,0 % und 3,2 % in den Blick, die sie dann von oben testet. Solange sie dort hält, bleibt der Aufwärtstrend intakt. Erst ein Monatsschluss unter 3,0 % würde den Ausbruch infrage stellen. Das entspricht steigenden Kursen im Bund-Future.
Anzeige

Was beeinflusst die Zinsprognose?
EZB-Geldpolitik und Leitzins
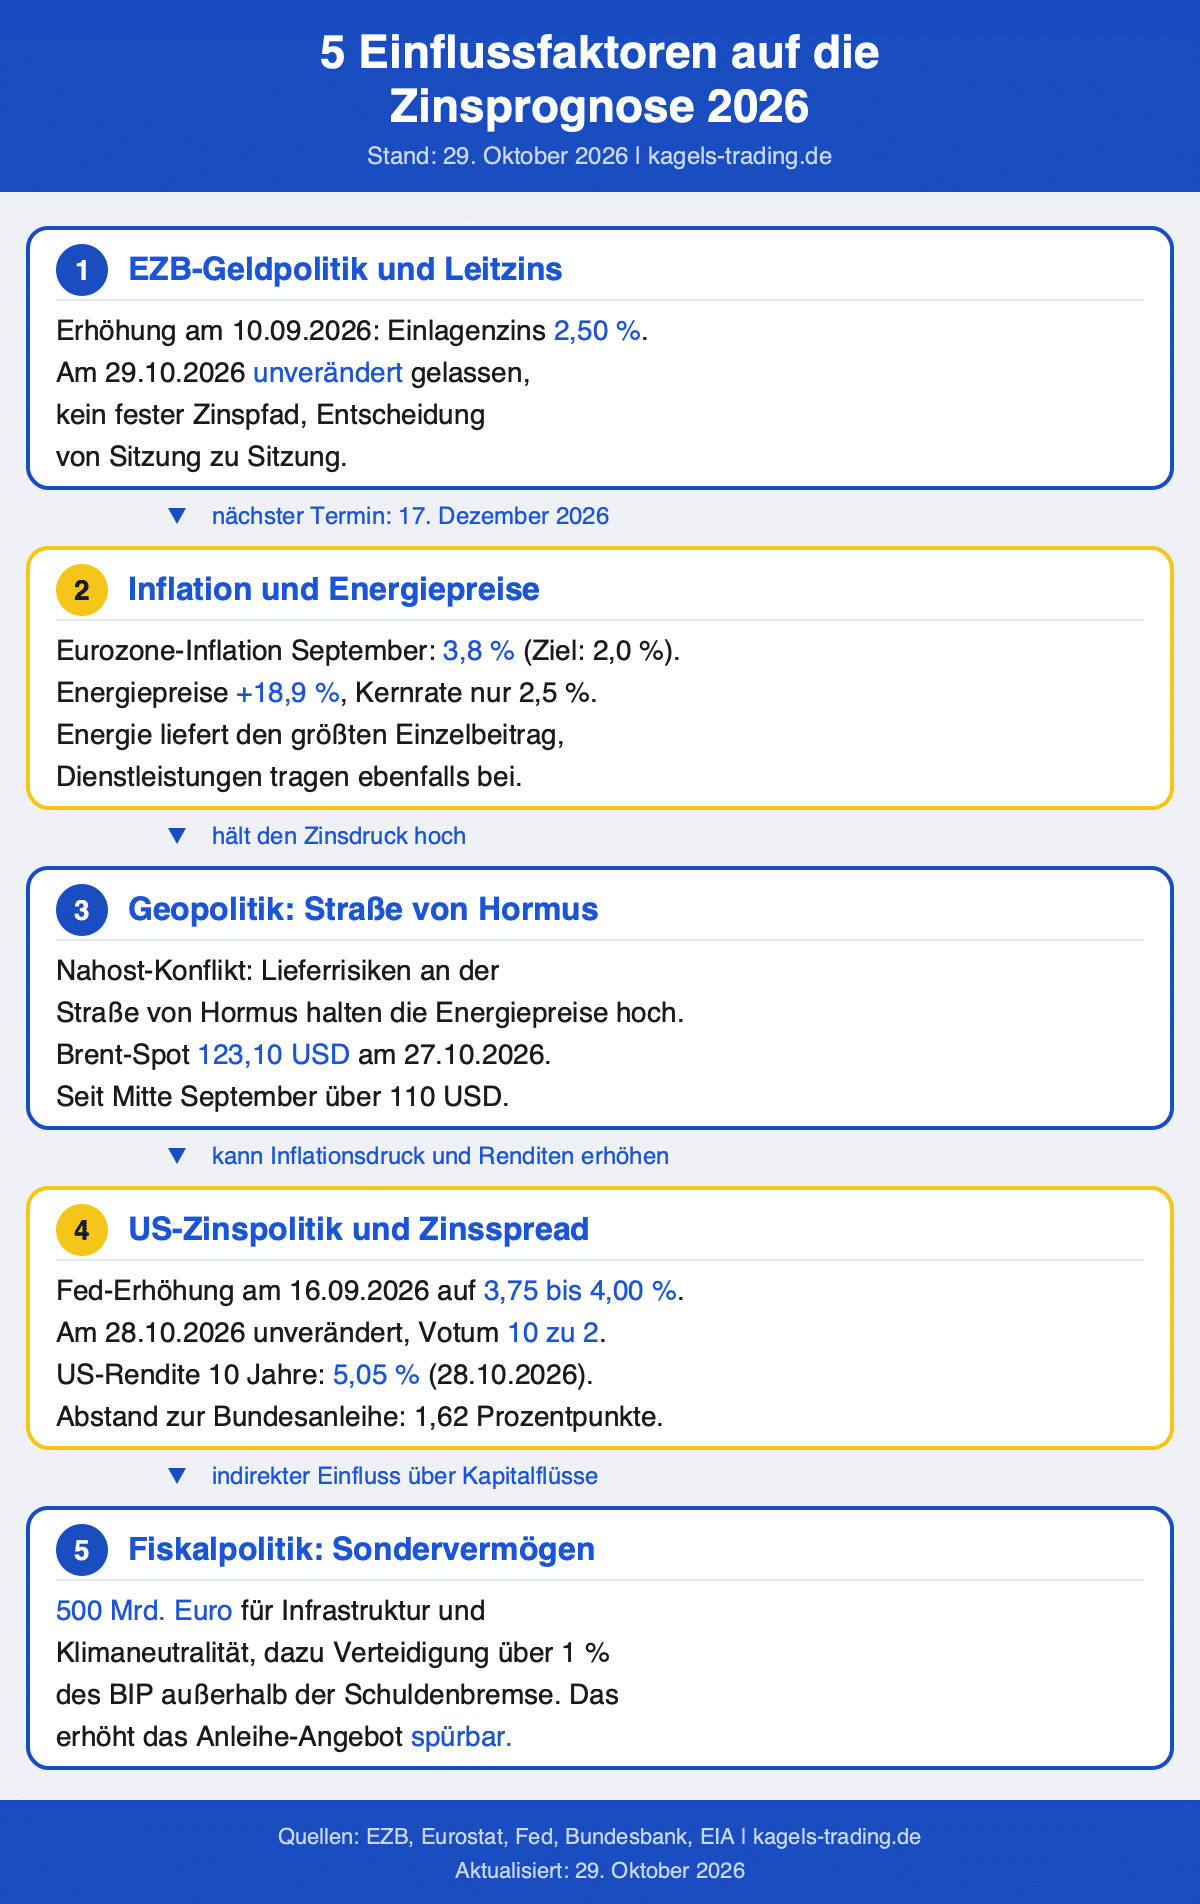
Der EZB-Einlagenzins ist der Zinssatz, den Geschäftsbanken erhalten, wenn sie überschüssige Liquidität bei der Europäischen Zentralbank hinterlegen, und liegt seit dem 16. September 2026 bei 2,50 %.
Die Gegenseite dieser Rendite bildet der Euro-Bund-Future ab. Kurs und Rendite laufen gegenläufig. Die aktuelle Bund-Future Prognose mit Chartanalyse zeigt dasselbe Bild deshalb aus der anderen Richtung.
Zwischen Juni 2024 und Juni 2025 nahm die EZB insgesamt acht Zinssenkungen vor und halbierte den Einlagenzins von 4,00 % auf 2,00 %. Danach folgten sieben Zinspausen in Folge. Mit dem Ölpreisschock durch den Iran-Konflikt drehte die Richtung: Im Juni 2026 erhöhte die EZB zum ersten Mal seit September 2023, im Juli pausierte sie, am 10. September legte sie nach, am 29. Oktober hielt sie still. Seitdem liegt der Hauptrefinanzierungssatz bei 2,65 %, der Spitzenrefinanzierungssatz bei 2,90 %. Einen festen Pfad nennt Lagarde nicht. Für die Bundrendite zählen deshalb neben dem Beschluss vor allem die Erwartungen: Eine erwartete Zinsänderung steckt meist schon in der Rendite, bewegen tun vor allem Überraschungen und Änderungen am künftigen Pfad.
Inflation und Energiepreise
Die Inflation im Euroraum stieg im September 2026 auf 3,8 %, nach 3,2 % im August. Den größten Einzelbeitrag leisten die Energiepreise: Deren Jahresrate kletterte laut Eurostat von 14,3 % auf 18,9 %, das sind 1,71 Prozentpunkte der Gesamtrate. Dienstleistungen tragen mit 1,52 Punkten ebenfalls erheblich bei. Die Kernrate ohne Energie, Lebensmittel, Alkohol und Tabak stieg nur leicht auf 2,5 %, die Dienstleistungspreise auf 3,2 %. Die EZB rechnet für das Gesamtjahr 2026 bislang mit 3,0 %. In ihren März-Szenarien veranschlagte sie bei stärkeren Energiepreisschocks eine durchschnittliche Inflation 2026 von 3,5 beziehungsweise 4,4 %. Mit der September-Jahresrate von 3,8 % ist das nicht unmittelbar vergleichbar, weil die Szenarien einen Jahresdurchschnitt beschreiben.
Geopolitik: Nahost-Konflikt und Straße von Hormus
Die Unsicherheit über die Energieversorgung aus dem Nahost-Konflikt treibt die Risikoprämien an den Anleihemärkten. Am 17. Juni 2026 unterzeichneten die USA und der Iran eine Absichtserklärung, schon Ende Juni kam es laut Vereinten Nationen erneut zu militärischen Zusammenstößen, darunter Drohnenangriffe auf Schiffe an der Straße von Hormus.
Am Ölmarkt zeigt sich das in den Preisen. Brent-Öl stieg von 89,75 US-Dollar am 28. August auf 130,80 US-Dollar je Barrel am 15. September und kostete am 27. Oktober 123,10 US-Dollar je Barrel (Daten der US-Energiebehörde EIA). Seit Mitte September lag der Spotpreis an jedem Handelstag über 110 US-Dollar. Die EZB nannte den Nahost-Konflikt am 29. Oktober ausdrücklich als Aufwärtsrisiko für die Inflation. Für die Bundesanleihen Prognose heißt das: Solange die Energieversorgung gestört bleibt, dürften Inflationserwartungen und Renditen eher erhöht bleiben. Eine Verschärfung kann aber auch Sicherheitskäufe in Bundesanleihen auslösen und die Rendite drücken, die Richtung ist nicht zwangsläufig.
US-Zinspolitik und transatlantischer Zinsspread
Die US-Notenbank Fed hat den Leitzins am 16. September 2026 um 0,25 Prozentpunkte auf eine Spanne von 3,75 % bis 4,00 % angehoben. Der Beschluss fiel einstimmig mit 12 zu 0 Stimmen, es war die erste Erhöhung seit Juli 2023. Vorbereitet hatte Fed-Chef Kevin Warsh den Schritt Ende August in seiner Rede in Jackson Hole. Am 28. Oktober beließ die Fed die Spanne mit 10 zu 2 Stimmen unverändert, Lisa Cook und Beth Hammack wollten weiter erhöhen. Die Rendite der 10-jährigen US-Staatsanleihe stieg laut US-Finanzministerium am 5. Oktober auf 5,31 %. Das ist der höchste Schlusswert seit Mai 2002, wie die Zeitreihe der Federal Reserve Bank of St. Louis zeigt. Bis zum 28. Oktober gab sie auf 5,05 % nach.
Mit dem EZB-Einlagensatz bei 2,50 % beträgt der Abstand der Leitzinsen 1,25 bis 1,50 Prozentpunkte. Bei den zehnjährigen Staatsanleihen lag der Renditeabstand am 6. Oktober bei 1,75 Prozentpunkten (5,27 % gegen 3,52 %), am 28. Oktober bei 1,62 (5,05 % gegen 3,43 %). Für den Euro-Dollar-Wechselkurs zählt dabei weniger die aktuelle Differenz als die erwartete: Die Fed-Projektionen sehen den US-Leitzins Ende 2026 im Median bei 4,1 %, die EZB legt sich nicht fest. Einen Echtzeitblick auf die vom Markt eingepreisten US-Zinserwartungen liefert das CME Fed Watch Tool.
Fiskalpolitik: Deutschlands Sondervermögen
Im März 2025 hat der Bundestag das Grundgesetz geändert und ein Sondervermögen Infrastruktur und Klimaneutralität über 500 Milliarden Euro auf den Weg gebracht. Zusätzlich sind Verteidigungsausgaben oberhalb von 1 % der Wirtschaftsleistung von der Schuldenbremse ausgenommen. Beides erhöht das Angebot an deutschen Staatsanleihen am Kapitalmarkt deutlich. Mehr Angebot bei gleichbleibender Nachfrage drückt die Kurse und treibt die Renditen tendenziell nach oben. Dieser strukturelle Faktor wirkt unabhängig von der EZB-Geldpolitik und spricht langfristig für höhere Zinsen.
Anzeige
Anzeige
Was bedeutet die Zinsprognose für Trader?
Die Zinsprognose ist für aktive Trader relevant, aber kein mechanisches Signal. Steigende Anleiherenditen konkurrieren mit der Aktienrisikoprämie: Wenn Bundesanleihen 3 % oder mehr abwerfen, verlieren Aktien relativ an Attraktivität. Wachstumswerte können darunter stärker leiden als Substanzwerte, automatisch ist das aber nicht, denn Gewinnrevisionen, Risikoprämien und Liquidität überlagern den reinen Zinseffekt.
Für Trader im Forex-Markt ist der Zinsspread zwischen Euro und Dollar ein wichtiger Treiber des EUR/USD-Kurses. Höhere US-Renditen stützen den Dollar tendenziell. Eine Verengung des Spreads kann den Euro stützen, muss aber nicht, denn die erwartete Zinsdifferenz zählt stärker als die aktuelle.
Der Bund-Future (FGBL) an der Eurex ist das zentrale Instrument für den direkten Handel auf die Zinsentwicklung. Ein Kursanstieg im Bund-Future entspricht fallenden Renditen und umgekehrt. Wer von weiter steigenden Renditen ausgeht, kann Short-Positionen im Bund-Future aufbauen. Allerdings erfordert das ein aktives Risikomanagement, denn geopolitische Schocks können jederzeit abrupte Renditerückgänge auslösen.
Auch die Korrelation zwischen Anleiherenditen und Rohstoffen verdient Beachtung. Steigende Realrenditen belasten Gold üblicherweise. In Phasen hoher geopolitischer Unsicherheit kann Gold trotzdem steigen, etwa weil Anleger einen sicheren Hafen suchen. Wie sich der Goldpreis zuletzt entwickelt hat, steht in der Goldpreis Prognose.
Weiterführende Links
Fazit: Zinsprognose aus Sicht der Chartanalyse
Die Zinsprognose ist eine auf Chartanalyse, makroökonomischen Daten und geldpolitischen Erwartungen basierende Einschätzung zur künftigen Entwicklung der Anleiherenditen.
Aus meiner Sicht als Chartanalyst zeigt das technische Bild der 10-jährigen Bundesanleihe-Rendite eine Tendenz nach oben, die an Bedingungen hängt: Der langfristige Abwärtstrend bei den Renditen, der über Jahrzehnte bestand, ist beendet. Die Konsolidierung zwischen 2,0 % und 3,0 % in den Jahren 2023 bis 2025 war eine klassische Korrektur im übergeordneten Aufwärtstrend. Kein Trendende.
Der Widerstand bei 3,0 % war das entscheidende technische Niveau, und er ist gefallen. Im Mai scheiterte der erste Ausbruchsversuch noch am Monatsschluss. Im Juli schloss die Rendite mit 3,21 % erstmals darüber, im August mit 3,37 % und im September mit 3,64 % noch höher. Am 28. September erreichte sie 3,69 % und prallte am Hoch vom April 2011 bei 3,70 % ab. Diese Marke bleibt die Hürde, dahinter liegt die Zone um 4,0 %. Im Oktober gab die Rendite bis auf 3,42 % nach, der August-Schluss bei 3,37 % ist jetzt die Linie, an der sich der Ausbruch bewähren muss.
Ich empfehle Dir, zwei Termine genau zu verfolgen: den Fed-Entscheid am 9. Dezember und die EZB-Sitzung am 17. Dezember 2026. Dazu kommt die Lage in der Straße von Hormus. Eine Eskalation dürfte Ölpreis und Renditen eher nach oben treiben, eine Waffenruhe eher nach unten. Eine Umkehr des mittelfristigen Bildes braucht aber nicht zwangsläufig eine Deeskalation: Auch ein schneller Rückgang der Kernrate oder eine klare Rezessionstendenz könnten das Bild drehen.
Wie stark Zinsen auf Währungen wirken, zeigt ein Extremfall. Die Fed hält ihren Leitzins bei 3,75 bis 4,00 %, die SNB ihren bei null. Zwischen Fed und SNB liegen damit fast vier Prozentpunkte. Was das für den Kurs bedeutet, steht in der USD/CHF Prognose. Wie sich der große Zinsvorsprung des Dollars gegenüber dem Yen im Kurs zeigt, steht in der Prognose für Dollar und Yen. Den Abstand zwischen EZB und Bank of Japan im Kurs zeigt die EUR/JPY Prognose.
Häufige Fragen zur Zinsprognose
Wie hoch ist die Rendite der 10-jährigen Bundesanleihe aktuell?
Am 29. Oktober 2026 lag die Rendite der 10-jährigen deutschen Bundesanleihe bei 3,42 % (Deutsche Bundesbank). Ihr Hoch erreichte sie am 28. September mit 3,69 %, dem höchsten Stand seit April 2011. Seitdem hat sie rund 0,27 Prozentpunkte abgegeben, liegt aber weiter über dem langjährigen Widerstand bei 3,0 %.
Was ist der Unterschied zwischen EZB-Leitzins und Anleiherendite?
Der EZB-Einlagenzins (2,50 %, am 29. Oktober 2026 bestätigt) ist ein kurzfristiger Zinssatz, den die Zentralbank direkt festlegt. Die Rendite der 10-jährigen Bundesanleihe bildet dagegen der Kapitalmarkt an jedem Handelstag neu. Sie spiegelt langfristige Zins- und Inflationserwartungen sowie Angebot und Nachfrage wider. Beide können sich unterschiedlich entwickeln. Aktuell liegt die Anleiherendite deutlich über dem Leitzins.
Wie ist der Ausblick für die 10-jährige Bundrendite bis Jahresende?
Charttechnisch ist der Ausbruch über 3,0 % bestätigt. Bis Jahresende halte ich einen Korridor von 3,30 bis 4,00 % für plausibel, mit dem Hoch vom April 2011 bei 3,70 % als wichtigster Hürde nach oben. Nach unten ist der August-Schluss bei 3,37 % die entscheidende Marke, mit 3,42 % liegt die Rendite nur 0,05 Prozentpunkte darüber. Die Richtung hängt an Ölpreis und den nächsten Schritten von EZB und Fed, einen festen Zielwert nenne ich nicht.
Soll man 2026 Bundesanleihen kaufen?
Das hängt von Deinem Zeithorizont und Deiner Strategie ab, eine Anlageberatung ist das nicht. Wer eine Anleihe bis zur Fälligkeit hält und beim Kauf eine Rendite von rund 3,4 % akzeptiert, erhält die Zinszahlungen aus dem Kupon der jeweiligen Anleihe und am Ende den Nennwert zurück. Die Rendite ist keine jährliche Auszahlung in dieser Höhe, sondern eine Kennzahl aus Kupon, Kaufkurs und Restlaufzeit, die auch eine Wiederanlage der Kupons unterstellt. Kosten für Kauf und Depot mindern sie. Steigen die Marktzinsen weiter, fallen die Kurse laufender Anleihen, wer vor der Fälligkeit verkauft, kann dann Verluste realisieren. Trader nutzen den Bund-Future, um auf Renditebewegungen zu setzen, ohne die Anleihe selbst zu halten.
Welche Rolle spielt die US-Zinsentwicklung für Europa?
Höhere US-Renditen können Kapital in Dollar-Anlagen ziehen und den Euro belasten. Mit einem Fed-Leitzins von 3,75 bis 4,00 % liegt der US-Zins deutlich über dem EZB-Einlagenzins von 2,50 %. Entscheidend ist aber weniger die aktuelle Differenz als die Erwartung an den weiteren Zinspfad, gesteuert auf der US-Seite durch den Fed Zinsentscheid. Für die Bundrendite zählen US-Renditen zusätzlich über die globale Risikobereitschaft.
Wann ist die nächste EZB-Zinssitzung?
Die nächste geldpolitische Sitzung der EZB findet am 17. Dezember 2026 statt, es ist die letzte des Jahres. Am 29. Oktober 2026 hat die EZB die Leitzinsen unverändert gelassen, der Einlagenzins liegt seit dem 16. September bei 2,50 %. Alle Termine und Hintergründe findest Du in unserem Artikel zum EZB-Zinsentscheid (Link oben im Text).
Über den Autor: Karsten Kagels
Karsten Kagels ist Gründer und Geschäftsführer der Kagels Trading GmbH und diskretionärer Price-Action-Trader seit 1980. Er handelt Forex, Aktienindizes, Rohstoffe und Zinsmärkte.
Ende der 1980er Jahre übersetzte er die Elliott-Wellen-Literatur von Robert Prechter ins Deutsche. Über 17 Jahre war er Repräsentant von Joe Ross in Deutschland und übersetzte und verlegte dessen zehn Trading-Bücher. Bis heute gibt er eigene Gruppenseminare und private Einzelschulungen.
Den Anleihemarkt verfolgt er seit fast fünf Jahrzehnten. Für diese Zinsprognose ordnet er die Rendite der 10-jährigen Bundesanleihe anhand der langfristigen Chartanalyse ein und nennt nur Marken, die sich am Chart ablesen lassen.
Dieser Artikel wurde von Christian Möhrer final geprüft.